Gratificación de diciembre 2026 para empresas: cálculo y cuánto paga una MYPE
Gratificación diciembre 2026: cálculo para régimen general y pequeña empresa, bonificación del 9 %, plazo hasta el 15 y multa de SUNAFIL si no pagas.
 Cynthia Idrogo
Contadora
10 min de lectura
En este artículo · 9 secciones
La gratificación de diciembre 2026 se paga a más tardar el martes 15 de diciembre. En el régimen general equivale a una remuneración completa por el semestre de julio a diciembre, y en la pequeña empresa, a media remuneración. En ambos casos se suma una bonificación extraordinaria del 9 %. Pagarla tarde, incompleta o sin la bonificación es una infracción grave que SUNAFIL multa.
Aquí calculas cuánto paga tu empresa por cada trabajador: qué remuneración usar, ya con la nueva remuneración mínima de S/ 1,230; cómo calcular la gratificación de diciembre 2026 de quien ingresó a mitad de semestre; si le corresponde a la microempresa, y qué pasa si no pagas a tiempo. Todo con ejemplos en soles.
Cuándo se paga la gratificación de diciembre 2026
La Ley N.° 27735 ordena pagar las gratificaciones en la primera quincena de julio y de diciembre. Para Navidad de 2026, el último día es el martes 15 de diciembre. Su reglamento, el Decreto Supremo N.° 005-2002-TR, añade que ese plazo es indisponible para las partes: aunque el trabajador lo acepte, no puedes pagarla después.
La gratificación de diciembre corresponde al semestre de julio a diciembre. No la confundas con la CTS, que se deposita en noviembre por el periodo de mayo a octubre y que incluye un sexto de la gratificación de julio. Si aún no la cierras, revisa cómo calcular y depositar la CTS de noviembre 2026.
Quiénes tienen derecho a la gratificación
Tienen derecho los trabajadores del régimen laboral de la actividad privada, sea cual sea su contrato: a plazo indeterminado, sujeto a modalidad o a tiempo parcial. A diferencia de la CTS, aquí no se exige una jornada mínima de cuatro horas diarias.
El requisito es estar trabajando en la quincena de diciembre. También cuentan como laborados el descanso vacacional, la licencia con goce de haber, los descansos o licencias que generan subsidios de la seguridad social y el descanso por accidente de trabajo remunerado o subsidiado.
| Régimen de tu empresa | Gratificación de diciembre | Bonificación extraordinaria |
|---|---|---|
| Régimen general | Una remuneración por el semestre completo | 9 % (6.75 % si el trabajador tiene EPS) |
| Pequeña empresa inscrita en el REMYPE | Media remuneración por el semestre completo | 9 % (6.75 % si el trabajador tiene EPS) |
| Microempresa inscrita en el REMYPE | No corresponde | No corresponde |
¿La microempresa paga gratificación?
No, si tu empresa está inscrita en el REMYPE como microempresa: la gratificación no forma parte de su régimen laboral. El REMYPE es el Registro Nacional de la Micro y Pequeña Empresa, a cargo del Ministerio de Trabajo, y la categoría depende de las ventas anuales: hasta 150 UIT para la microempresa y hasta 1,700 UIT para la pequeña. La UIT (unidad impositiva tributaria) vale S/ 5,500 en 2026.
Antes de dejar de pagar, revisa estas situaciones:
Si no estás inscrito en el REMYPE, se aplica el régimen general, con gratificación completa.
Si ya tenías trabajadores antes de inscribirte, ellos siguen en el régimen general y reciben la gratificación completa. Así lo explica el Ministerio de Trabajo, y SUNAFIL lo precisa para la CTS.
Puedes pactar con tu personal mejores condiciones que las del régimen, por ejemplo, una gratificación voluntaria.
Para ver el resto de beneficios que cambian en cada categoría, revisa el régimen laboral MYPE y sus beneficios.
Qué remuneración usar para la gratificación
La base es la remuneración computable vigente al 30 de noviembre de 2026. Comprende el sueldo básico y todo lo que el trabajador recibe de forma regular, en dinero o en especie, como pago por su trabajo, siempre que sea de su libre disposición.
Asignación familiar: entra completa. Desde octubre de 2026 es S/ 123, el 10 % de la nueva RMV.
Horas extras, comisiones y pagos variables: entran si el trabajador los cobró en al menos tres meses del semestre. Se suman y el total se divide entre seis.
Remuneración imprecisa, como la de comisionistas o destajeros: se usa el promedio de lo percibido en los seis meses anteriores al 15 de diciembre.
No entran: utilidades, canasta de Navidad, movilidad, viáticos y los demás conceptos que la ley excluye.
Cómo calcular la gratificación de diciembre 2026 paso a paso
Paso 1: Define la remuneración computable al 30 de noviembre
Suma el sueldo, la asignación familiar y los pagos regulares que cumplen las reglas anteriores. Si en noviembre subiste el sueldo, usa el nuevo, porque es el vigente al 30 de noviembre.
Paso 2: Cuenta los meses calendario completos de julio a diciembre
Solo cuentan los meses completos. Si el trabajador entró el 15 de agosto, agosto no cuenta y le quedan cuatro meses: setiembre, octubre, noviembre y diciembre. Diciembre se cuenta completo aunque pagues el 15; si el trabajador falta después de recibir la gratificación, ese día se descuenta en su boleta de diciembre. Los días no laborados que la ley no considera trabajados, como las faltas injustificadas, se descuentan a razón de un treintavo de la fracción de ese mes. Eso es aparte de lo que ya descuentas en la boleta del mes en que faltó: el día no trabajado y la parte proporcional de su descanso semanal, porque ese descanso se paga según los días efectivamente trabajados (Decreto Legislativo N.° 713).
Paso 3: Aplica la fórmula
Gratificación = remuneración computable ÷ 6 × meses completos
Con los seis meses, el resultado es una remuneración completa. En la pequeña empresa, divide el resultado entre dos, porque la ley fija media remuneración.
Paso 4: Suma la bonificación extraordinaria
Agrega el 9 % de la gratificación si el trabajador está en EsSalud, o el 6.75 % si tiene una EPS (entidad prestadora de salud). Se paga en la misma fecha que la gratificación.
Paso 5: Aplica solo los descuentos permitidos
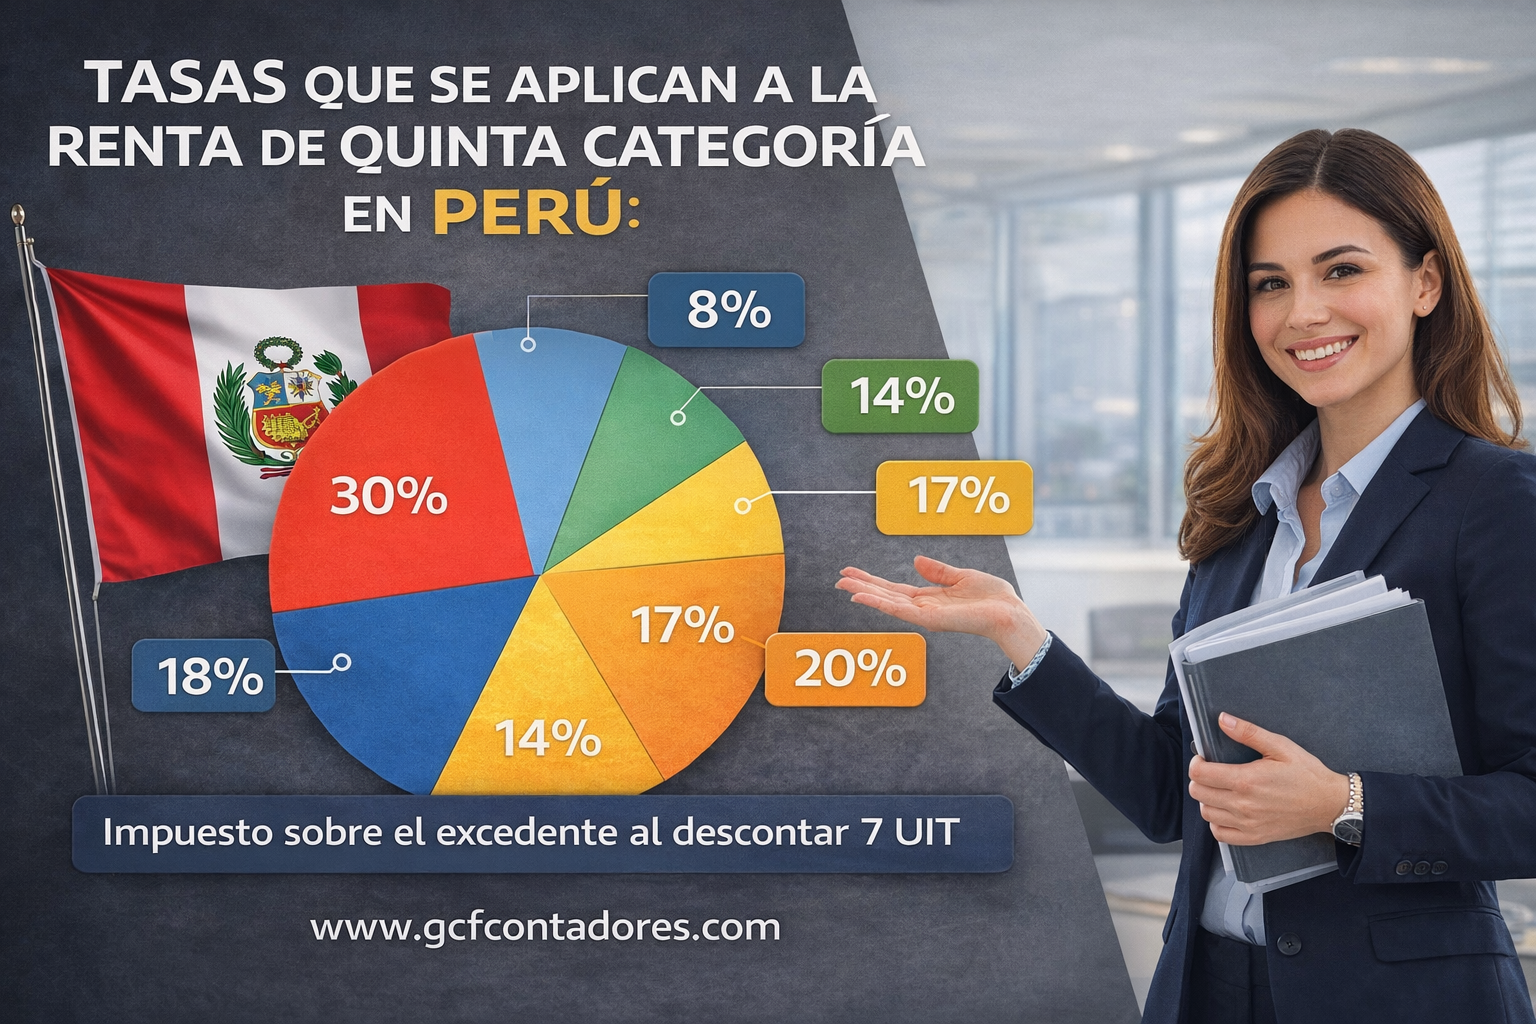
La gratificación no paga aportes ni contribuciones: no le descuentas ONP ni AFP, y tu empresa no aporta a EsSalud sobre ella. Sí corresponde retener la renta de quinta categoría, además de los descuentos que autorice el trabajador o que ordene un juez, como una pensión de alimentos. Para saber cuánto retener, revisa las tasas de renta de quinta categoría.
Cuando tienes trabajadores con comisiones, ingresos a mitad de semestre o regímenes distintos, el outsourcing de planillas evita que recalcules cada caso a mano en plena campaña de fin de año.
Ejemplos: cuánto paga tu empresa en diciembre 2026
Estos casos usan la remuneración vigente al 30 de noviembre de 2026 y trabajadores afiliados a EsSalud:
| Caso | Remuneración computable | Meses | Gratificación | Bonificación 9 % | Total a pagar |
|---|---|---|---|---|---|
| Régimen general: S/ 2,500 + asignación familiar, todo el semestre | S/ 2,623 | 6 | S/ 2,623.00 | S/ 236.07 | S/ 2,859.07 |
| Régimen general: S/ 2,000, ingresó el 15 de agosto | S/ 2,000 | 4 | S/ 1,333.33 | S/ 120.00 | S/ 1,453.33 |
| Régimen general: sueldo mínimo + asignación familiar | S/ 1,353 | 6 | S/ 1,353.00 | S/ 121.77 | S/ 1,474.77 |
| Pequeña empresa: S/ 1,800, todo el semestre | S/ 1,800 | 6 | S/ 900.00 | S/ 81.00 | S/ 981.00 |
| Pequeña empresa: sueldo mínimo (el régimen MYPE no incluye asignación familiar) | S/ 1,230 | 6 | S/ 615.00 | S/ 55.35 | S/ 670.35 |
Veamos el segundo caso con detalle. Rosa entró el 15 de agosto de 2026 con un sueldo de S/ 2,000. Le corresponden cuatro sextos: S/ 2,000 ÷ 6 × 4 = S/ 1,333.33. La bonificación es S/ 1,333.33 × 9 % = S/ 120.00, así que tu empresa le paga S/ 1,453.33 hasta el 15 de diciembre.
En el primer caso, si el trabajador tuviera EPS, la bonificación sería del 6.75 %: S/ 177.05, y el total, S/ 2,800.05. Para ver la gratificación dentro del gasto anual de cada persona, revisa cuánto es el costo de un trabajador en planilla.
Bonificación extraordinaria: 9 % o 6.75 %
Por la Ley N.° 30334, las gratificaciones de julio y diciembre no están afectas a aportaciones, contribuciones ni descuentos, salvo los que establezca la ley o autorice el trabajador. El aporte a EsSalud que tu empresa habría pagado sobre la gratificación se le entrega al trabajador como bonificación extraordinaria, que no es remunerativa ni pensionable.
La bonificación es del 9 % de la gratificación si el trabajador está en EsSalud y del 6.75 % si tiene una EPS. Se paga en la misma oportunidad que la gratificación y, si el trabajador cesa, junto con su gratificación trunca. La inafectación también alcanza a los regímenes laborales especiales creados por ley, como el de la pequeña empresa.
Gratificación trunca: si el trabajador se va antes de diciembre
Si el trabajador cesa antes de la quincena de diciembre y trabajó al menos un mes calendario completo en el semestre, le corresponde la gratificación trunca: un sexto por cada mes completo trabajado desde julio hasta su salida.
La base es la remuneración vigente en el mes anterior al cese. Se paga con la liquidación de beneficios sociales, dentro de las 48 horas siguientes al cese, junto con su bonificación extraordinaria.
Ejemplo: un trabajador del régimen general con sueldo de S/ 3,000 renuncia el 20 de noviembre de 2026. Completó julio, agosto, setiembre y octubre, es decir, cuatro meses. Su gratificación trunca es S/ 3,000 ÷ 6 × 4 = S/ 2,000, más S/ 180 de bonificación, y se le paga dentro de las 48 horas de su salida.
Qué pasa si no pagas la gratificación a tiempo
No pagar completa y a tiempo la gratificación o la bonificación extraordinaria es una infracción grave según el numeral 24.4 del Reglamento de la Ley General de Inspección del Trabajo (Decreto Supremo N.° 019-2006-TR). La multa se calcula en UIT según el tamaño de tu empresa y el número de trabajadores afectados:
| Tipo de empresa | Trabajadores afectados | Multa en UIT | Multa en 2026 |
|---|---|---|---|
| Pequeña empresa | 1 a 5 | 0.45 | S/ 2,475 |
| Pequeña empresa | 11 a 20 | 0.77 | S/ 4,235 |
| Pequeña empresa | 100 o más | 4.50 | S/ 24,750 |
| No MYPE | 1 a 10 | 1.57 | S/ 8,635 |
| No MYPE | 26 a 50 | 5.22 | S/ 28,710 |
| No MYPE | 1,000 o más | 26.12 | S/ 143,660 |
La tabla de pequeña empresa solo se aplica si acreditas tu inscripción en el REMYPE. Y si en una inspección pagas dentro del plazo del requerimiento del inspector, la fiscalización se cierra con un informe, sin acta de infracción.
Errores comunes al pagar la gratificación
Calcular con la RMV de S/ 1,130 o con la asignación familiar de S/ 113: al 30 de noviembre rigen S/ 1,230 y S/ 123.
Olvidar la bonificación extraordinaria o pagarla en otra fecha.
Descontar ONP o AFP de la gratificación.
Contar como completo el mes en que el trabajador ingresó a mitad de mes.
Pagar media gratificación sin estar inscrito en el REMYPE como pequeña empresa.
Dejar sin gratificación a quien está de vacaciones o con descanso médico subsidiado en diciembre.
Pagar después del 15 de diciembre porque el trabajador lo aceptó: el plazo no se negocia.
Dejar fuera las horas extras o comisiones que el trabajador cobró en tres meses o más del semestre.
 Si tu equipo pregunta por la retención de diciembre, compárteles esta guía
¿Cómo saber si me descuentan bien la renta de quinta categoría en Perú? Guía práctica para trabajadores
Para cerrar diciembre en regla: confirma el régimen de tu empresa en el REMYPE, calcula con la remuneración vigente al 30 de noviembre, suma la bonificación extraordinaria y paga a más tardar el martes 15 de diciembre de 2026. Si tienes casos especiales, como comisiones, ingresos a mitad de semestre o trabajadores que vienen de antes del REMYPE, revísalos antes del pago y no después de una inspección.
Preguntas frecuentes
¿Puedo pagar la gratificación de diciembre en cuotas o en enero?
No. El reglamento de la Ley N.° 27735 fija el pago en la primera quincena de diciembre y declara ese plazo indisponible para las partes, así que un acuerdo con el trabajador no lo cambia. Todo debe estar pagado hasta el martes 15 de diciembre de 2026. Si una parte se paga después, el pago no fue íntegro ni oportuno, y eso es una infracción grave.
¿Le corresponde gratificación a quien está de vacaciones o con descanso médico en diciembre?
Sí. La norma considera tiempo laborado el descanso vacacional, la licencia con goce de haber, los descansos o licencias que generan subsidios de la seguridad social y el descanso por accidente de trabajo remunerado o subsidiado. Si en la quincena de diciembre el trabajador está en alguna de esas situaciones, cumple el requisito y le pagas la gratificación con su bonificación extraordinaria.
¿Cuánto es la gratificación de diciembre 2026 con sueldo mínimo?
En el régimen general, un trabajador con la RMV de S/ 1,230 y el semestre completo recibe S/ 1,230 de gratificación, más S/ 110.70 de bonificación extraordinaria: S/ 1,340.70 en total. Si además cobra asignación familiar, la base sube a S/ 1,353 y el total, a S/ 1,474.77. En una pequeña empresa inscrita en el REMYPE, son S/ 615 más S/ 55.35 de bonificación.
¿Un trabajador en periodo de prueba recibe gratificación?
Sí. La Ley N.° 27735 reconoce la gratificación sea cual fuere la modalidad del contrato y el tiempo de servicios del trabajador, así que el periodo de prueba no la excluye. Si entró el 1 de setiembre de 2026 y sigue trabajando en la quincena de diciembre, recibe cuatro sextos de su remuneración, de setiembre a diciembre, más la bonificación extraordinaria.
¿La gratificación de diciembre entra en el cálculo de la CTS?
Sí, pero en la CTS de mayo de 2027. La ley suma a la remuneración computable de la CTS un sexto de las gratificaciones de Fiestas Patrias y Navidad percibidas en el semestre. La de diciembre de 2026 se cobra en el semestre de noviembre a abril, así que su sexto entra en el depósito de mayo. La bonificación extraordinaria no se suma, porque es no remunerativa.
Fuentes consultadas
- Ley N.° 27735 y su reglamento, Decreto Supremo N.° 005-2002-TR, en el Compendio de normas laborales del régimen privado (Ministerio de Trabajo y Promoción del Empleo)
- Guía Gratificaciones por Fiestas Patrias y Navidad en el régimen laboral general de la actividad privada (Ministerio de Trabajo y Promoción del Empleo)
- Ley N.° 30334, Ley que establece medidas para dinamizar la economía en el año 2015 (El Peruano)
- Decreto Supremo N.° 012-2016-TR, que precisa las disposiciones de la Ley N.° 30334 (El Peruano)
- Texto Único Ordenado de la Ley de Impulso al Desarrollo Productivo y al Crecimiento Empresarial, Decreto Supremo N.° 013-2013-PRODUCE (El Peruano)
- Decreto Supremo N.° 015-2026-TR, que incrementa la Remuneración Mínima Vital (El Peruano)
- Beneficios sociales del régimen laboral de la micro y pequeña empresa (Ministerio de Trabajo y Promoción del Empleo, 2018)
- Compendio de normas laborales del régimen privado (Ministerio de Trabajo y Promoción del Empleo, actualizado al 21 de octubre de 2024)
- Manual de preguntas frecuentes laborales, M-SAT-02, versión 3.0 (Ministerio de Trabajo y Promoción del Empleo, 14/03/2019)
Escrito por
Cynthia Idrogo
Contadora Pública Colegiada, con más de 11 años de experiencia en contabilidad
Ver perfil